Uvod u Gigantska Tržišta: Kina i Indija kao Mobilni Ekonosistemi
Mobilna telekomunikaciona industrija globalno je oblikovana uticajem dva najmnogoljudnija tržišta sveta: Kine i Indije. Zajedno, ove zemlje predstavljaju dom za preko 2,8 milijardi ljudi, što ih čini epicentrom potražnje, inovacija i strateškog nadmetanja. Ipak, redukovati njihove mobilne ekosisteme na zajednički imenitelj "velikih tržišta u razvoju" bilo bi grubo pojednostavljivanje. Iako dele neke makroekonomske karakteristike, kao što su brza urbanizacija i rastuća srednja klasa, njihovi putevi razvoja, potrošačke navike, regulatorni okviri i dominantni brendovi drastično se razlikuju. Razumevanje ovih razlika ključno je za svakog aktera u globalnoj telekomunikacionoj industriji, od proizvođača čipova do operatera mobilne telefonije.
Kina je, zahvaljujući decenijama državne podrške i investicija u infrastrukturu, izrasla u tehnološku supersilu, sa tržištem mobilnih telefona koje karakteriše brza adopcija najnovijih tehnologija, snažna domaća konkurencija i sofisticirani digitalni ekosistemi. Indija, s druge strane, predstavlja tržište definisano ekstremnom cenovnom osetljivošću, potrebom za masovnom digitalnom inkluzijom i jedinstvenim izazovima distribucije u pretežno ruralnom okruženju. U ovom članku, detaljno ćemo analizirati specifičnosti svakog od ovih tržišta, fokusirajući se na domaće brendove, cenovne strategije, distributivne kanale, ponuđene usluge i standarde, ističući njihove inherentne razlike.
Kina: Dinamika Inovacija, Državna Podrška i Agresivna Konkurencija
Kinesko tržište mobilnih telekomunikacija je globalni fenomen, definisan neverovatnim obimom, brzim tehnološkim napretkom i jedinstvenim ekosistemom koji je oblikovan kako tržišnim silama, tako i državnom politikom. Od početnih faza rasta, kada su strani brendovi poput Nokie i Motorole dominirali, Kina je prešla dug put ka uspostavljanju domaćih giganata koji danas ne samo da dominiraju sopstvenim tržištem, već su i globalni lideri.
Domaći Brendovi i Vertikalna Integracija
Uspon kineskih brendova mobilnih telefona je priča o ambiciji, inovacijama i agresivnoj ekspanziji. Kompanije poput Huaweija, Xiaomija, Oppoa i Vivoa su u protekloj deceniji preoblikovale globalnu mapu proizvođača. Huawei je, pre američkih sankcija, bio na putu da postane najveći proizvođač pametnih telefona na svetu, zahvaljujući snažnom fokusu na istraživanje i razvoj, posebno u oblasti čipova (Kirin serija) i 5G tehnologije. Iako su sankcije značajno narušile njegovu poziciju na globalnom tržištu pametnih telefona, Huawei i dalje ostaje ključan igrač u mrežnoj infrastrukturi i razvija sopstveni HarmonyOS kao alternativu Androidu.
Xiaomi je primer brenda koji je izgradio svoj uspeh na strategiji "vrednosti za novac" (value-for-money), nudeći uređaje visokih specifikacija po konkurentnim cenama, uz snažan fokus na online prodaju i izgradnju ekosistema pametnih uređaja. Oppo i Vivo, često nazivani "braćom" zbog zajedničkog osnivača (BBK Electronics), dominiraju srednjim i nižim segmentima tržišta, ali su se uspešno probili i u premium kategoriju, ulaganjem u dizajn, kameru i brze tehnologije punjenja. Njihov pristup, posebno Vivoa, bio je usmeren na jaku offline distributivnu mrežu, sa mnoštvom malih prodavnica koje nude personalizovanu uslugu. Realme i OnePlus, takođe pod okriljem BBK-a, ciljaju na specifične niše – Realme na mlade, cenovno osetljive potrošače, a OnePlus na entuzijaste koji traže performanse.
Ovi brendovi često praktikuju visok stepen vertikalne integracije, od dizajna čipova (Huawei) do razvoja sopstvenih korisničkih interfejsa (MIUI, ColorOS, OriginOS) koji su duboko prilagođeni navikama kineskih korisnika i integrisani sa lokalnim uslugama. Državna podrška, u vidu subvencija, preferencijalnih tretmana i strateških investicija, igrala je ključnu ulogu u njihovom rastu, omogućavajući im da se takmiče sa globalnim gigantima.
Cenovne Strategije i Distribucija
Kinesko tržište je izuzetno dinamično kada je reč o cenama. Iako je početni fokus bio na pristupačnim uređajima, domaći brendovi su se uspešno pozicionirali i u premium segmentu, nudeći inovacije koje su parirale, a ponekad i nadmašile, one od Applea i Samsunga. Agresivne marketinške kampanje, brzi ciklusi lansiranja proizvoda i stalna inovacija ključni su za održavanje konkurentnosti.
Distribucija u Kini je višeslojna. E-commerce platforme poput JD.com i Tmall dominiraju online prodajom, nudeći brzu isporuku i često ekskluzivne ponude. Međutim, fizičke prodavnice i dalje igraju važnu ulogu, posebno za brendove koji žele da obezbede prisustvo u manjim gradovima i ruralnim oblastima. Operateri mobilne telefonije (China Mobile, China Unicom, China Telecom) su istorijski bili ključni partneri u distribuciji, nudeći subvencionisane telefone uz ugovorne obaveze, mada se taj model poslednjih godina menjao ka manje subvencija i više "otključanih" telefona.
Usluge i Standardi
Kina je predvodnik u implementaciji naprednih mobilnih tehnologija. Bila je među prvim zemljama koja je masovno uvela 5G mreže, a državne investicije osigurale su pokrivenost koja je daleko ispred mnogih razvijenih ekonomija. Ovaj tehnološki napredak podržava jedinstven digitalni ekosistem koji se razvio u Kini.
"Kinesko tržište mobilnih telefona nije samo ogromno po obimu, već je i poligon za neke od najbržih inovacija u industriji. Od 5G implementacije do integracije AI u korisničko iskustvo, domaći brendovi guraju granice onoga što je moguće, često pre nego što se to dogodi na Zapadu." – Analitičar Counterpoint Research-a, 2023.
Aplikacije poput WeChata (Weixin u Kini) su "super-aplikacije" koje integrišu komunikaciju, plaćanja, društvene mreže, e-trgovinu i mnoge druge usluge u jednu platformu. Alipay i WeChat Pay dominiraju mobilnim plaćanjima, gotovo u potpunosti zamenjujući gotovinu i kreditne kartice u urbanim sredinama. Regulatorni okvir je strog, sa fokusom na cenzuru interneta, kontrolu podataka i podršku nacionalnim standardima, što stvara jedinstveno digitalno okruženje koje se značajno razlikuje od globalnih normi.
Indija: Cenovna Osetljivost, Lokalizacija i Fragmentirano Tržište
Indijsko tržište mobilnih telekomunikacija je priča o masovnoj digitalnoj transformaciji, vođenoj cenovnom konkurentnošću i potrebom za inkluzijom milijardi ljudi. Za razliku od Kine, Indija je pretežno otvoreno tržište, gde se strani i domaći brendovi nadmeću pod relativno sličnim uslovima, mada uz rastući protekcionistički sentiment.
Domaći Igrači i Strana Dominacija
Indija je imala svoje domaće brendove, poput Micromax, Lava i Karbonn, koji su ostvarili značajan uspeh u ranim fazama rasta tržišta pametnih telefona, nudeći pristupačne uređaje prilagođene lokalnim potrebama. Međutim, njihov uspeh je bio kratkog veka. Agresivnim ulaskom kineskih brendova (Xiaomi, Vivo, Oppo, Realme) i kontinuiranim prisustvom Samsunga, domaći igrači su se našli pod ogromnim pritiskom. Kineski brendovi su uspeli da ponude bolji odnos cene i performansi, uz efikasnije lance snabdevanja i marketinške strategije.
Danas, tržištem dominiraju Xiaomi i Samsung, praćeni Oppo, Vivo i Realme. Indijska vlada, kroz inicijative poput "Make in India", pokušava da oživi domaću proizvodnju i podrži lokalne brendove, nudeći poreske olakšice i podsticaje za proizvodnju unutar zemlje. Ova inicijativa je dovela do toga da mnogi strani brendovi, uključujući Apple i Samsung, uspostave proizvodne pogone u Indiji, ali to još uvek nije rezultiralo značajnim povratkom indijskih brendova na vrh tržišta.
Distribucija i Cenovna Politika
Jedna od najizraženijih karakteristika indijskog tržišta je njegova ekstremna cenovna osetljivost. Većina prodaje pametnih telefona i dalje se odvija u budžetskom i nižem srednjem segmentu. Prosečna prodajna cena (ASP) pametnog telefona u Indiji je značajno niža nego u Kini, što primorava proizvođače da optimizuju troškove i nude funkcije koje su najvažnije indijskim potrošačima – dugotrajnu bateriju, dobru kameru i dovoljno memorije.
Distribucija je kompleksna i pretežno offline (POD). Iako e-commerce raste, posebno u urbanim centrima, većina Indijaca i dalje kupuje telefone u fizičkim prodavnicama, od velikih lanaca do malih, nezavisnih trgovaca u ruralnim oblastima. Postojanje ogromnog broja malih gradova i sela zahteva robusnu distributivnu mrežu, a brendovi poput Vivoa i Oppoa su to iskoristili, gradeći široku mrežu prodavnica i servisa. Strategije finansiranja, poput mesečnih rata (EMI – Equated Monthly Installments), ključne su za omogućavanje kupovine skupljih uređaja za veliku populaciju.
Mrežne Usluge i Digitalna Inkluzija
Telekomunikacioni sektor u Indiji doživeo je revoluciju sa ulaskom Reliance Jio-a 2016. godine. Jio je ponudio izuzetno jeftine 4G podatke i besplatne glasovne pozive, što je dovelo do masovne migracije sa 2G/3G mreža na 4G, i sa "feature" telefona na pametne telefone. Ova "Jio revolucija" je drastično povećala penetraciju interneta i omogućila digitalnu inkluziju stotinama miliona Indijaca.
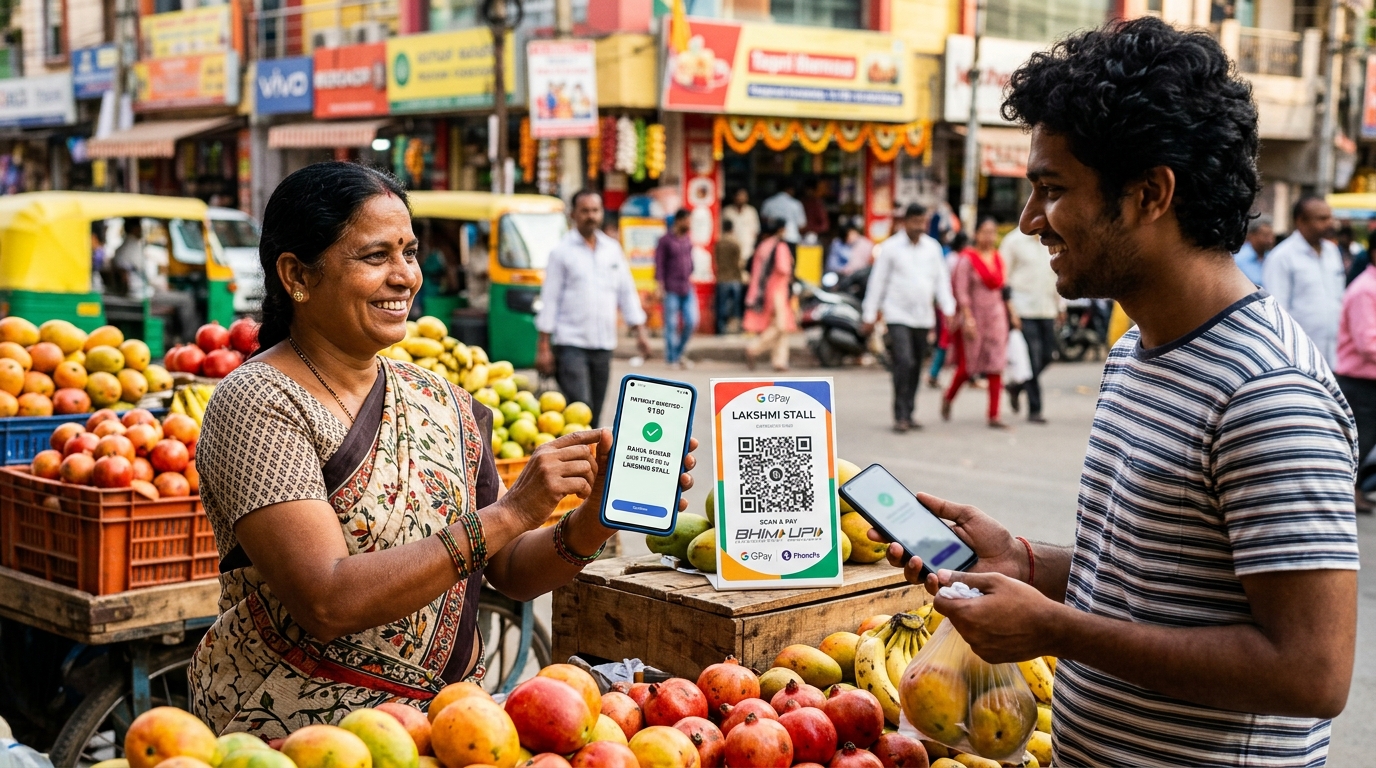
Vladin program "Digital India" ima za cilj da transformiše Indiju u digitalno osnaženo društvo i ekonomiju znanja, fokusirajući se na pristupačan internet, digitalne usluge i obuku. Značajan aspekt je razvoj UPI (Unified Payments Interface), sistema za instant plaćanje koji je postao okosnica indijskog digitalnog platnog ekosistema, omogućavajući brze i sigurne transakcije preko mobilnih telefona. Lokalizacija sadržaja, podrška za više jezika i aplikacije prilagođene indijskim potrebama su ključni faktori uspeha.
"Indijsko tržište je jedinstveno po svojoj raznolikosti i cenovnoj osetljivosti. Uspeh ovde ne zavisi samo od tehnoloških inovacija, već i od sposobnosti da se razumeju i zadovolje potrebe milijardi ljudi koji tek ulaze u digitalni svet, često sa ograničenim budžetom." – Izveštaj IDC India, 2024.
Uporedna Analiza: Ključne Razlike i Konvergencije
Iako oba tržišta predstavljaju ogromne demografske bazene, njihove putanje razvoja i karakteristike su fundamentalno različite.
Razlike u Strategijama Rasta
Kina je sledila strategiju "tehnološkog skoka", fokusirajući se na razvoj sopstvenih tehnologija, vertikalnu integraciju i brzu implementaciju najnovijih standarda (npr. 5G). Domaći brendovi su, uz podršku države, brzo prešli od pristupačnih kopija do inovativnih lidera koji su spremni da se takmiče na globalnom nivou. Naglasak je na sofisticiranom korisničkom iskustvu, integraciji AI i IoT, te globalnoj ekspanziji.
Indija je, s druge strane, fokusirana na "masovnu inkluziju" kroz cenovnu konkurentnost i lokalizaciju. Tržište je izuzetno fragmentirano, sa velikim brojem korisnika koji prelaze sa "feature" telefona na pametne telefone. Strategije rasta su usmerene na pristupačnost, izdržljivost uređaja i prilagođavanje lokalnim potrebama, kao što su podrška za više jezika i robusna offline distribucija. Iako postoji želja za tehnološkim napretkom, prioritet je da se digitalne usluge učine dostupnim širokim masama.
Uloga Vlade i Regulatornog Okvira
U Kini, vlada igra centralnu ulogu u oblikovanju tržišta. Kroz strateške investicije, subvencije, protekcionističke mere i strogu regulaciju interneta (Great Firewall), Peking aktivno podržava domaće šampione i kontroliše digitalni ekosistem. Ovo je omogućilo kineskim kompanijama da brzo rastu i inoviraju, ali je takođe stvorilo zatvoren sistem sa ograničenom konkurencijom za strane igrače u određenim segmentima.
Indijska vlada, dok promoviše inicijative poput "Make in India" i "Digital India", deluje unutar otvorenije tržišne ekonomije. Regulacija je usmerena na zaštitu potrošača, podsticanje konkurencije i digitalnu inkluziju. Iako postoje tenzije i povremene zabrane kineskih aplikacija zbog geopolitičkih razloga, indijsko tržište je i dalje relativno otvoreno za strane investicije i konkurenciju, što dovodi do veće raznolikosti ponude.
Potrošačke Navike i Prihvatanje Tehnologije
Kineski potrošači su poznati po brzom prihvatanju najnovijih tehnologija i visokoj spremnosti da plate za inovativne funkcije. Penetracija pametnih telefona je veoma visoka, čak i u ruralnim oblastima, a korisnici su naviknuti na sofisticirane digitalne ekosisteme koji integrišu sve aspekte života.
Indijski potrošači su cenovno osetljiviji i često prioritizuju osnovne funkcije poput dugog trajanja baterije, dovoljno memorije i dobre kamere u odnosu na najnovije tehnološke inovacije. Tržište "feature" telefona i dalje je značajno, a migracija ka pametnim telefonima je postepena. Pouzdanost i servisna podrška su takođe ključni faktori pri kupovini.
| Metrika (podaci za 2023. godinu, procena) | Kina | Indija |
|---|---|---|
| Ukupan broj mobilnih pretplatnika | ~1.75 milijardi (uključujući više SIM kartica) | ~1.18 milijardi |
| Penetracija pametnih telefona | >90% | ~60% |
| Prosečna prodajna cena (ASP) pametnog telefona | ~400-500 USD | ~200-250 USD |
| Dominantni domaći brendovi (udeli) | Huawei, Xiaomi, Oppo, Vivo (zajedno >80%) | Nema dominantnih domaćih; Micromax, Lava (nizak udeo) |
| Dominantni strani brendovi (udeli) | Apple (premium segment) | Samsung, Apple (premium segment) |
| Glavni distributivni kanali | Online (e-commerce), Fizičke prodavnice, Operateri | Offline (male prodavnice), E-commerce (rastući), Operateri |
| Prosječna potrošnja podataka po korisniku mesečno | ~25 GB | ~20 GB |
| Glavni platni sistemi | WeChat Pay, Alipay | UPI, Paytm, Google Pay |
Izvori: Procene zasnovane na izveštajima IDC, Counterpoint Research, GSMA Intelligence za 2023. godinu.
Budući Trendovi i Izazovi
Budućnost mobilnih tržišta u Kini i Indiji biće oblikovana nizom trendova i izazova. U Kini, fokus će ostati na tehnološkom liderstvu, sa daljim razvojem 6G tehnologije, veštačke inteligencije (AI) integrisane u sve aspekte uređaja i usluga, te ekspanzijom IoT ekosistema. Geopolitičke tenzije i samostalnost u proizvodnji čipova biće ključni izazovi.
U Indiji, očekuje se dalji rast penetracije pametnih telefona, posebno u ruralnim oblastima, i postepena migracija ka 5G mrežama. Rast premium segmenta biće značajan, ali će cenovna osetljivost i dalje dominirati. "Make in India" inicijativa će nastaviti da podstiče lokalnu proizvodnju, što bi moglo dovesti do novih partnerstava ili čak ponovnog uspona domaćih brendova. Izazovi uključuju poboljšanje infrastrukture, rešavanje problema digitalne pismenosti i osiguravanje pristupačnosti tehnologije za sve slojeve društva.
Oba tržišta će ostati ključna za globalnu telekomunikacionu industriju, ali će njihove jedinstvene karakteristike i dalje zahtevati prilagođene strategije od globalnih i lokalnih aktera.
Ključna saznanja:
-
Kina i Indija su ogromna mobilna tržišta sa fundamentalno različitim ekosistemima, oblikovanim istorijom, državnom politikom i potrošačkim navikama.
-
Kinesko tržište karakteriše tehnološka inovacija, snažna vertikalna integracija domaćih brendova i dominacija sofisticiranih digitalnih super-aplikacija, uz značajnu državnu podršku i regulaciju.
-
Indijsko tržište je cenovno osetljivo, fokusirano na masovnu digitalnu inkluziju, sa dominantnom offline distribucijom i snažnim uticajem jeftinih podataka (Jio revolucija) i digitalnih platnih sistema (UPI).
-
Domaći brendovi u Kini su globalni lideri, dok su u Indiji lokalni igrači izgubili primat pred stranim, pretežno kineskim, konkurentima.
-
Budući trendovi uključuju dalju 5G/6G implementaciju i AI integraciju u Kini, te rast penetracije pametnih telefona i premium segmenta u Indiji, uz sve veći uticaj geopolitike i protekcionizma.
Primarni izvori:
-
Izveštaji IDC (International Data Corporation) za tržišta pametnih telefona Kine i Indije, Q4 2023.
-
Analize Counterpoint Research-a o trendovima u mobilnoj industriji Azije, 2023-2024.
-
Podaci GSMA Intelligence o penetraciji mobilnih usluga i potrošnji podataka.
-
Izveštaji China Mobile, China Unicom i China Telecom o broju pretplatnika i 5G implementaciji.
-
Publikacije Reliance Jio i Airtel o strategijama rasta i digitalnoj inkluziji u Indiji.
Urednička verifikacija i metodološki izvori
Činjenice i tehnički podaci usklađeni su sa primarnom industrijskom dokumentacijom
Halo Halo primenjuje strogo razgraničenje primarnih laboratorijskih merenja, standardizacione dokumentacije i procena analitičara. Tehničke specifikacije izražavaju se u zvaničnim SI jedinicama i IEEE/ETSI standardima.
Istorijski podaci i specifikacije starijih uređaja ne zamenjuju se novim pretpostavkama bez očuvanja referentnog vremenskog okvira. Svi tekstovi podležu redovnoj periodičnoj proveri verodostojnosti.